افزونههای درگاه پرداخت ووکامرس در ۱۴۰۵؛ مقایسهٔ کاربردی
- افزونهٔ درگاه پرداخت ووکامرس بر چه مبنایی مقایسه میشود؟
- چهار معیار؛ کارمزد، تسویه، پشتیبانی و تجربهٔ نصب
- خانوادهٔ واسط؛ نصب سریع و شروع بیدردسر
- خانوادهٔ مستقیم بانکی؛ تسویهٔ مستقیم و حجم بالا
- خرید اعتباری (BNPL)؛ سبد بزرگ و قواعد تسویه
- جدول تصمیم؛ کدام ترکیب برای کدام فروشگاه
- آزمون پشتیبانی و نصب؛ پنج سیگنال پیش از تصمیم
- جمعبندی؛ مسیر انتخاب در سه قدم
برخلاف مقالهٔ مقایسهٔ کامل افزونه درگاه پرداخت ووکامرس؛ کدام برای شما مناسب است؟ که افزونهها را از منظر معماری اتصال در سه کلاس دستهبندی میکند، این مقاله خود خانوادهٔ درگاههای ایرانی را صحنهٔ مقایسه میگذارد: واسطهایی مثل زرینپال، آقایپرداخت و پیپینگ، مستقیمهای بانکی مثل سداد و بهپرداخت ملت، و سرویسهای خرید اعتباری. نامها را بهعنوان نمونهٔ شناختهشدهٔ هر دسته میآوریم، نه پیشنهاد تبلیغاتی؛ حکم نهایی را چهار معیار میگیرد.
زمینهٔ بحث هم روشن است: به گزارش W3Techs وردپرس حدود ۴۳ درصد از همهٔ وبسایتهای جهان را پوشش میدهد (تاریخ گردآوری: آبان ۱۴۰۵) و به تجربهٔ ما سهم فروشگاهسازها در همین جمع هر سال بیشتر میشود؛ هر تصمیمی در این لایه مستقیم روی جیب فروشنده مینشیند. چرا مقایسهٔ بیمعیار گمراهکننده است؟ چون هر سرویس در دموی خودش قویترین سناریو را نشان میدهد و چون «قابلیت بیشتر» لزوماً «نتیجهٔ بهتر» نیست.
افزونهٔ درگاه پرداخت ووکامرس بر چه مبنایی مقایسه میشود؟
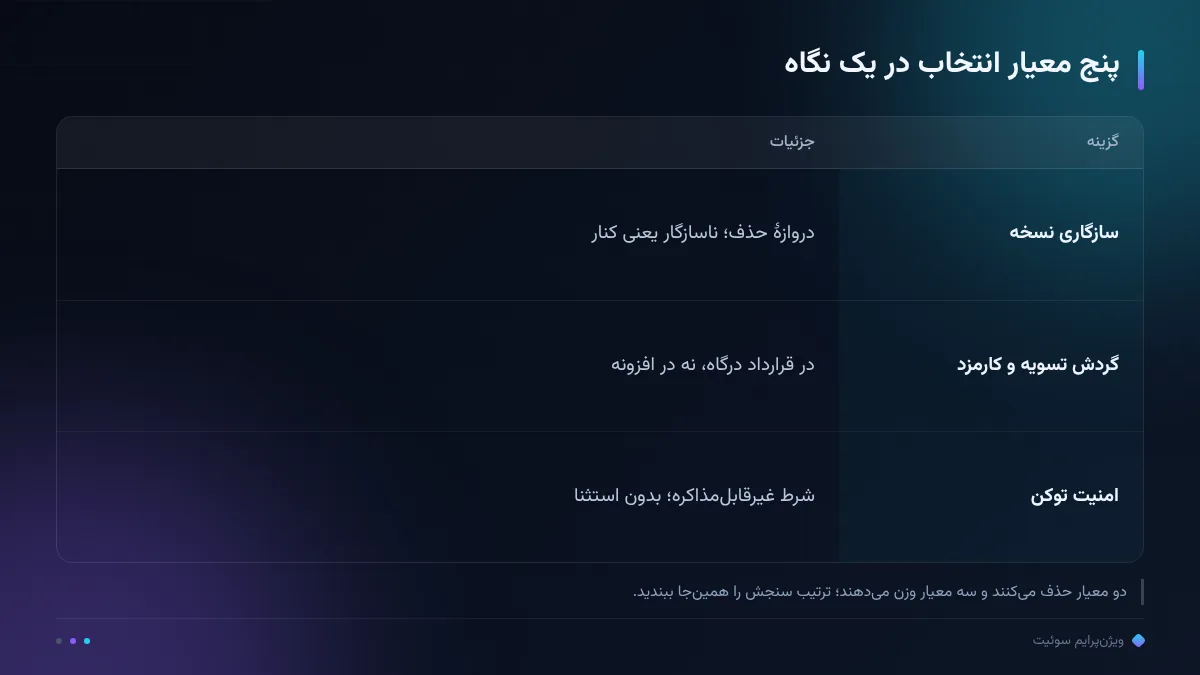
چهار معیار را مکتوب کنید و به هر خانواده جداگانه نمره بدهید. معیار اول، کارمزد است: درصد تراکنش، کارمزد برگشت وجه و اقلام سالانه؛ با برچسب صادقانهٔ «بازهٔ برآورد بازار». معیار دوم، گردش تسویه است: پول چند روز پس از فروش به حساب شما میرسد و از کدام مسیر عبور میکند. معیار سوم، پشتیبانی واقعی است: بهروزرسانی افزونه، مستندات فارسی و زمان پاسخ تیکت. معیار چهارم، تجربهٔ نصب است: چند قدم تا اولین تراکنش آزمایشی و چند خط تنظیم فنی.
تعریف برندهٔ مقایسه را هم از ابتدا ببندید: سرویسی که سؤال مشخص فروشگاه شما را جواب دهد، نه پرقابلیتترین گزینهٔ بازار. برای فروشگاه تازه، وزن «سادگی نصب» بالاتر میرود؛ برای فروشگاه جاافتاده با گردش بالا، وزن کارمزد و تسویه. به تجربهٔ ما سختترین معیار برای سنجش پیش از خرید، پشتیبانی است؛ چون فقط بعد از خرید دیده میشود، باید همین قبل آزمونش کنید — در بخش هفتم پنج سیگنال عملی برای همین آزمون آوردهایم.
چهار معیار؛ کارمزد، تسویه، پشتیبانی و تجربهٔ نصب
درصد تراکنش اینترنتی در بازار ایران یک عدد واحد ندارد؛ به تجربهٔ ما معمولاً در بازهٔ حدود ۰٫۵ تا ۲ درصد مبلغ هر تراکنش میایستد و کنارش کارمزد برگشت وجه، اقلام سالانه و هزینهٔ تسویه جمع میشود (بازهٔ برآورد بازار، تاریخ گردآوری: آبان ۱۴۰۵). تفکیک کامل اجزای همین فاکتور را در مقایسهٔ کامل کارمزد درگاه پرداخت؛ کدام برای شما مناسب است؟ نوشتهایم؛ قاعدهٔ این مقاله ساده است: دو سرویس را هرگز فقط با درصد اول مقایسه نکنید.
کارمزد فقط مسئلهٔ حسابداری نیست؛ تجربهٔ مشتری هم هست. مطالعهٔ Baymard Institute میانگین رهاکردن سبد خرید را حدود ۷۰ درصد گزارش میکند و «هزینههای اضافهٔ زیاد — ارسال، مالیات، کارمزد» را با سهم حدود ۴۸ درصد از دلایل رایج میبیند (تاریخ گردآوری: آبان ۱۴۰۵). به تجربهٔ ما کارمزدی که در صفحهٔ تسویه غافلگیر کند، فروش بعدی را هم میبرد؛ شفافیت، ارزانترین ابزار اعتمادسازی در همین لایه است.
خانوادهٔ واسط؛ نصب سریع و شروع بیدردسر
خانوادهٔ واسط — با نمونههای شناختهشدهای مثل زرینپال، آقایپرداخت و پیپینگ — برای شروع سریع ساخته شده است: ثبتنام آنلاین، افزونهٔ آمادهٔ ووکامرس و پنل مدیریت بدون قرارداد بانکی. به تجربهٔ ما نصب از صفر تا اولین تراکنش آزمایشی در این خانواده معمولاً در کمتر از یک روز کاری تمام میشود؛ برای فروشگاهی که میخواهد همین هفته بفروشد، همین سرعت ارزش اصلی است، نه فهرست امکانات.
بهای این سرعت را هم صادقانه بنویسیم: کارمزد واسطها معمولاً از مسیر مستقیم بالاتر است و پول فروش شما از پنل واسط عبور میکند تا به حساب برسد؛ یعنی گردش تسویه یک لایهٔ اضافه دارد. نتیجهٔ عملی: واسط نقطهٔ شروع خوبی است، نه مقصد همیشگی؛ وقتی حجم ماهانه تثبیت شد، همین چهار معیار فروشگاه را به سمت خانوادهٔ بعدی هدایت میکنند.
خانوادهٔ مستقیم بانکی؛ تسویهٔ مستقیم و حجم بالا
خانوادهٔ مستقیم بانکی — سدادِ بانک ملی، بهپرداخت ملت و سامانکیش از نمونههای شناختهشده — تراکنش را بیواسطه به حساب بانکی فروشگاه میرساند: کارمزد معمولاً پایینتر و تسویه کوتاهتر است. به تجربهٔ ما این خانواده برای فروشگاهی منطقی است که گردش ماهانهٔ پایدار دارد و میتواند هزینهٔ قرارداد و راهاندازی را بپذیرد؛ در آن نقطه، تفاوت کارمزد در مقیاس سال ملموس میشود.
هزینهٔ این مزیت، پیچیدگی نصب است: مدارک، قرارداد و تنظیم فنی بیشتر؛ و بهروزرسانی افزونهٔ برخی درگاههای بانکی کندتر از واسطهای تجاری پیش میرود. توصیهٔ ما صریح است: اگر فروش هنوز ثابت نشده، با واسط شروع کنید و مهاجرت به مستقیم را برنامهریزیشده انجام دهید، نه عجولانه در اوج فصل فروش.
خرید اعتباری (BNPL)؛ سبد بزرگ و قواعد تسویه
خانوادهٔ سوم، سرویسهای خرید اعتباری (BNPL) مثل دیجیپی و اسنپپیاند: مشتری سبد را اقساطی میپردازد و میانگین سبد بزرگتر میشود. به تجربهٔ ما این خانواده برای سبد گران و کالای با قیمت بالا معنا دارد، نه برای فروشگاهی که سبدش چند قلم کوچک است؛ فعالسازی بیمحاسبه فقط پیچیدگی به صفحهٔ تسویه اضافه میکند.
پیش از فعالسازی، سه پرسش را از خود سرویس بپرسید: تسویه با فروشگاه چطور و چه زمانی انجام میشود؟ ریسک بازگشت قسط با کیست؟ و افزونهٔ ووکامرس آن چقدر بهروز نگه داشته میشود؟ پاسخ این سه پرسش را در قرارداد ببینید، نه فقط در صفحهٔ معرفی؛ قواعد این خانواده با دو خانوادهٔ قبلی از جنس دیگری است و مقایسهٔ آن با همان چهار معیار انجام میشود، نه با حس و حال تبلیغ.
یک نکتهٔ تجربهای دربارهٔ صفحهٔ تسویه: هر لایهٔ اضافه در جریان خرید، یک لایهٔ تصمیم برای مشتری است؛ خرید اعتباری را فقط وقتی فعال کنید که گزینهٔ آن در جریان خرید گم نشود و اثرش بر میانگین سبد در گزارش فروشگاه قابل سنجش باشد. بدون این سنجش، فعالسازی فقط پیچیدگی به صفحهٔ نهایی اضافه میکند.
جدول تصمیم؛ کدام ترکیب برای کدام فروشگاه
دستهٔ چهارم جدول را جدا توضیح دهیم: افزونههای مدیریت چنددرگاهی چند سرویس را پشت یک صفحهٔ تسویه میچینند؛ برای فروشگاهی که چند کانال فروش دارد یا میخواهد در اختلال یک سرویس، سرویس دوم بالای سر باشد، منطقی است. بهای آن، پیچیدگی مدیریت و تسویهٔ پراکندهتر است؛ به تجربهٔ ما تا وقتی یک کانال فروش ناپایدار نشده، اضافهکردن این لایه زودهنگام است.
چهار خانواده را کنار هم بگذارید تا انتخاب از حدس به چیدن سبد تبدیل شود:
| خانواده | نقطهٔ قوت | محدودیت اصلی | مناسب برای |
|---|---|---|---|
| واسط | نصب سریع و افزونهٔ آمادهٔ ووکامرس | کارمزد معمولاً بالاتر و تسویهٔ واسطهای | شروع، تست بازار، فروشگاه تازه |
| مستقیم بانکی | تسویهٔ مستقیم و کارمزد معمولاً پایینتر | قرارداد و راهاندازی سنگینتر | گردش پایدار و فروشگاه جاافتاده |
| خرید اعتباری (BNPL) | سبد بزرگتر و پرداخت اقساطی | قواعد تسویه و بازگشت متفاوت | سبد گران و کالای با قیمت بالا |
| چنددرگاهی | تنوع سرویس و پشتیبان در اختلال | مدیریت و تسویهٔ پراکندهتر | پیک فروش و کانالهای متعدد |
جدول چارچوب تصمیم است؛ عدد کارمزد هر سرویس را فقط از خودش بگیرید — بازهٔ برآورد بازار جایگزین استعلام نیست.
ترکیب پیشنهادی ما برای اکثر فروشگاهها: پایهٔ واسط برای شروع، افزودن مستقیم بانکی وقتی حجم تثبیت شد، و خرید اعتباری فقط برای سبد گران. اگر سهم این لایه را در بودجهٔ فروشگاه میسنجید، صفحهٔ امکانات و دموی پلتفرم نشان میدهد ممیزی و محتوا چطور کنار درگاه مینشینند و سوئیت برای فروشگاه اینترنتی همین چیدمان را برای فروشگاهها بستهبندی میکند.
آزمون پشتیبانی و نصب؛ پنج سیگنال پیش از تصمیم
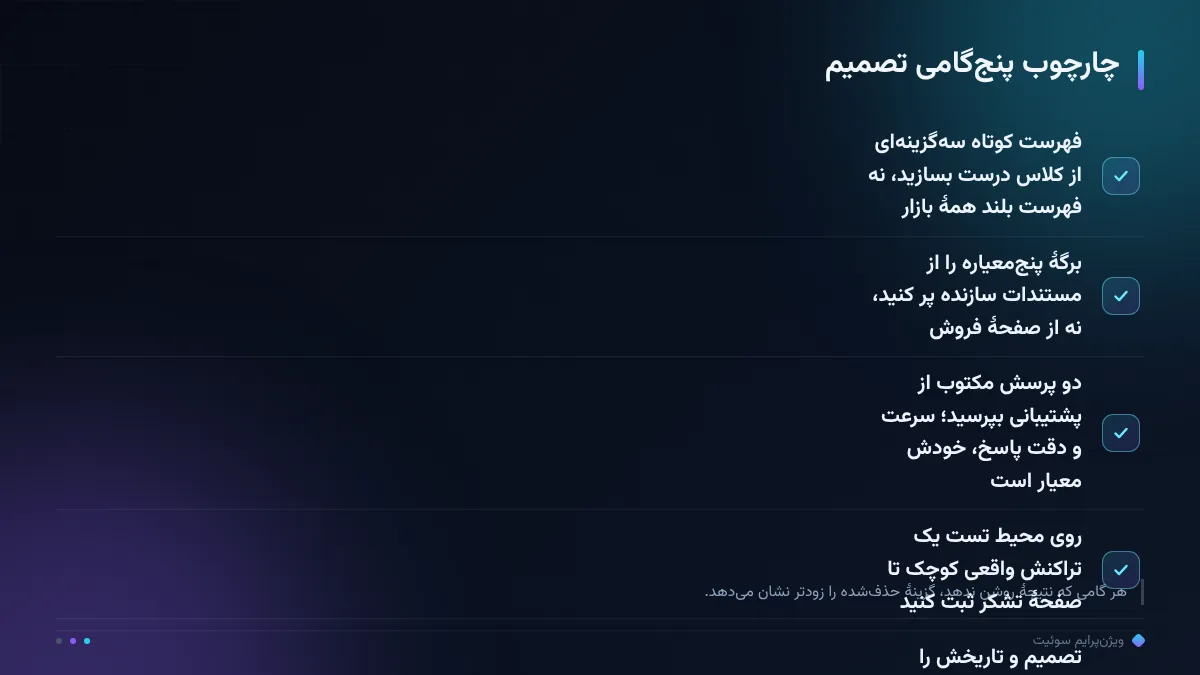
پشتیبانی را پیش از خرید آزمون کنید، نه بعد از بحران. پنج سیگنال عملی: اول، تاریخ آخرین بهروزرسانی افزونه را ببینید؛ افزونهٔ رهاشده در آپدیت بعدی ووکامرس میشکند. دوم، سازگاری اعلامشده با نسخهٔ فعلی ووکامرس و وردپرس را در صفحهٔ افزونه بخوانید. سوم، یک تیکت واقعی با سؤال ساده بزنید و زمان پاسخ را ثبت کنید. چهارم، مستندات فارسی و راهنمای نصب را از نظر روشنبودن بسنجید. پنجم، افزونه را اول در محیط آزمایشی نصب کنید، نه روی فروشگاه زنده.
چهار آزمون پیش از نصب نهایی در کارت این بخش جمع شده است؛ به تجربهٔ ما همین یک ساعت آزمون، ساعتهای بحرانِ بعد از نصب را کم میکند. اگر خروجی آزمونها ضعیف بود، سراغ گزینهٔ بعدی فهرست بروید؛ فهرست کاندیدها را از همان چهار معیار بسازید تا مقایسه تا آخر منصفانه بماند.
جمعبندی؛ مسیر انتخاب در سه قدم
سه قدم را با خود ببرید: اول، حجم فعلی و سبد فروشگاه را صادقانه بنویسید تا خانوادهٔ مناسب روشن شود؛ دوم، دو کاندید را با چهار معیار امتیاز دهید و عدد کارمزد را فقط از خود سرویس بگیرید؛ سوم، پیش از نصب نهایی، چهار آزمون را در محیط آزمایشی اجرا کنید. درگاه، شراکتی با فروش شماست؛ انتخاب درستش را معیارها میسازند، نه شعارها.
فهرست کامل این خوشه در هاب افزونهها و ابزارهای وردپرس است و پیش از هر پرداخت، ممیزی رایگان دامنه نشان میدهد اولویت واقعی فروشگاه شما کجاست؛ گاهی گلوگاه، این لایه نیست. این ترتیب را در چند پروژه اجرا کردهایم و همیشه جلوی هزینهٔ اشتباه را گرفته است.
رصد ما، رشد شما.
سؤالات پرتکرار
برای فروشگاه تازهکار کدام خانواده شروع بهتری است؟
خانوادهٔ واسط: ثبتنام آنلاین، افزونهٔ آمادهٔ ووکامرس و نصبی که به تجربهٔ ما معمولاً در کمتر از یک روز کاری تمام میشود؛ وقتی گردش ماهانه تثبیت شد، مهاجرت به مستقیم بانکی را برنامهریزی کنید.
کارمزد درگاههای ووکامرس دقیقاً چند درصد است؟
عدد واحدی وجود ندارد؛ به تجربهٔ ما درصد تراکنش اینترنتی معمولاً در بازهٔ حدود ۰٫۵ تا ۲ درصد میایستد (بازهٔ برآورد بازار، تاریخ گردآوری: آبان ۱۴۰۵). عدد قطعی هر سرویس را فقط با استعلام از خودش بگیرید.
سداد یا واسط؛ کدام برای فروشگاه جاافتاده؟
برای گردش پایدار و بالا، خانوادهٔ مستقیم بانکی مثل سداد معمولاً کارمزد کمتر و تسویهٔ کوتاهتر میدهد؛ بهای آن، قرارداد و راهاندازی سنگینتر است. تصمیم را حجم ماهانهٔ شما میگیرد، نه مد روز.
خرید اعتباری (BNPL) را برای چه فروشگاهی فعال کنیم؟
برای سبد گران و کالای با قیمت بالا؛ پیش از فعالسازی، قواعد تسویه و ریسک بازگشت قسط را در قرارداد ببینید و بهروزرسانی افزونهٔ ووکامرس آن را هم بسنجید.
چطور سازگاری افزونه با نسخهٔ ووکامرس ما را بسنجیم؟
تاریخ آخرین بهروزرسانی و نسخهٔ اعلامشدهٔ سازگاری را در صفحهٔ افزونه ببینید و نصب را اول در محیط آزمایشی انجام دهید؛ نصب روی فروشگاه زنده آخرین قدم است، نه اولین.