مقایسهٔ کامل کارمزد درگاه پرداخت؛ کدام برای شما مناسب است؟
این مقاله لایهٔ «مقایسه و انتخاب» در خوشهٔ هزینهٔ سایت و زیرساخت است؛ اعدادِ تعرفه و ریز هزینهها را در تعرفهٔ کارمزد درگاه پرداخت در ۱۴۰۵ با اعداد بازار جداگانه گرد آوردهایم و آن مقاله دفتر هزینه است؛ این مقاله از همان اعداد برای تصمیم استفاده میکند: کدام نوع درگاه، برای کدام کسبوکار، با چه حسابی. سه مقالهٔ این خوشه — تعرفه، راهاندازی فروشگاه و همین مقایسه — با هم یک بستهٔ تصمیم کامل میسازند.
چرا این مقایسه جدی است؟ چون درگاه، تنها عضو زیرساخت است که هر تراکنش از آن میگذرد و کوچکترین اختلافِ درصد، در پایان سال به رقمی قابلتوجه تبدیل میشود. با این حال، مقایسهٔ درگاهها معمولاً فقط روی «چند درصد؟» انجام میشود و اجزای دیگر فاکتور و هزینههای پنهان از قلم میافتد؛ دقیقاً همان جایی که تصمیمهای اشتباه ساخته میشوند.
کارمزد درگاه پرداخت در یک نگاه
کارمزد درگاه پرداخت یعنی مجموع هزینههایی که بابت هر تراکنش و خدمات جانبی پرداخت میکنید و در عمل سه لایه دارد: درصد تراکنش، هزینههای ثابتِ موردی مثل برگشت وجه، و اقلام دورهای مثل حق اشتراک یا ماژول. مقایسهٔ سالم همهٔ این سه لایه را کنار هم میگذارد؛ مقایسهٔ ناسالم فقط به سطر اول نگاه میکند و بعد از قرارداد، غافلگیر میشود. نکتهٔ مهم بازار ما هم این است: درگاه پرداخت نهاد ناظر قیمتی ندارد و نرخ هر کسبوکار به قرارداد، حوزهٔ فعالیت و حجمش بستگی دارد؛ برای همین همهٔ اعداد این مقاله «بازهٔ برآورد بازار» است و عدد قطعی را فقط استعلام مکتوبِ قرارداد شما تعیین میکند.
به تجربهٔ ما فروشندهها در دو سر طیف اشتباه میکنند: گروه اول فقط دنبال کمترین درصد میگردد و هزینهٔ راهاندازی و پشتیبانی را نمیبیند؛ گروه دوم هر عددی که در جلسهٔ فروش میشنوند میپذیرند و بعداً فاکتور را سطربهسطر نمیخوانند. راهحل هر دو گروه یکی است: فاکتور را به اجزا بشکنید — که در بخش سوم همین مقاله انجام دادهایم — و هر جزء را با حجم فروش خودتان ضرب کنید.
سه نوع درگاه و سه الگوی کارمزد
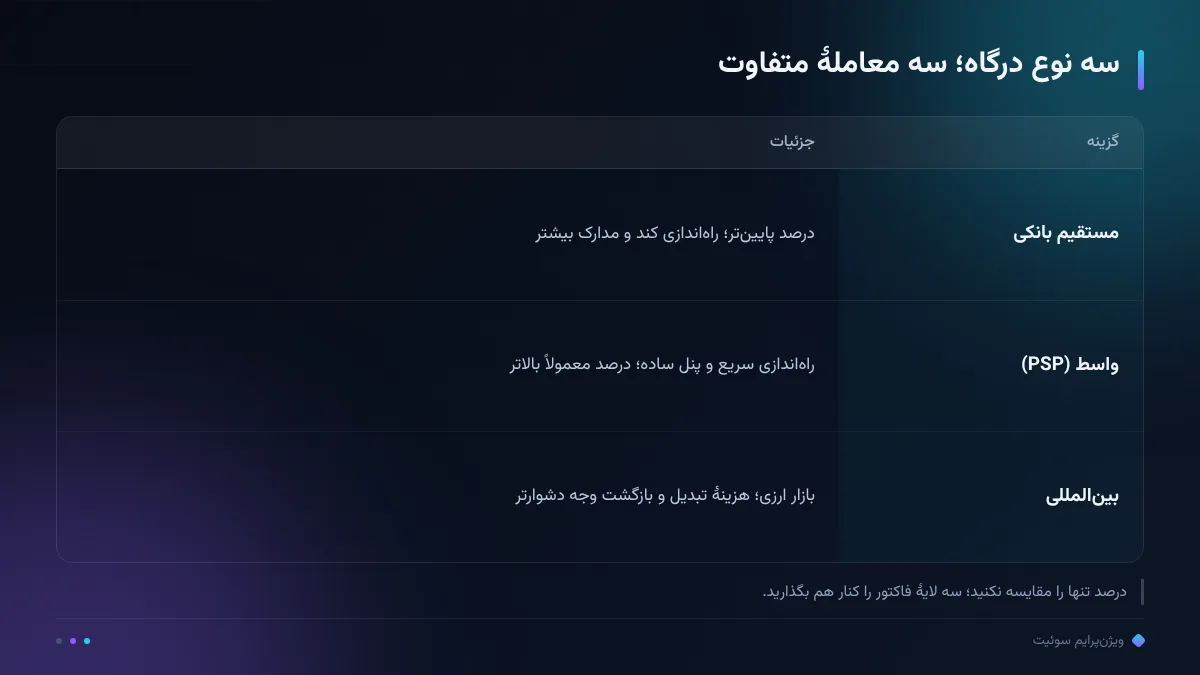
سه نوع درگاه، سه الگوی کارمزد. نوع اول، درگاه مستقیم بانکی (PSP بانکی): درصدِ پایینتر در بازهٔ برآورد بازار و تسویهٔ مستقیم با بانک، اما پروندهسازی، ضمانتنامه یا پیششرطهای راهاندازی و فرایندی کندتر. نوع دوم، درگاه واسط یا پلتفرم پرداخت: راهاندازی در چند ساعت، پنل ساده و پشتیبانی پاسخگو، در ازای درصدِ معمولاً بالاتر و گاهی سقف یا قواعد تسویهٔ خاص. نوع سوم، درگاه بینالمللی برای فروش ارزی: هزینههای جانبی بیشتر — تبدیل ارز، بازگشت وجه دشوارتر و قواعد امنیتی سختگیرانه.
این سه نوع، سه معاملهٔ متفاوتاند، نه سه درجه از یک چیز: مستقیم، ارزانی میخرد که با صبر و مدارک میپردازید؛ واسط، سرعت و سادگی را با درصد بالاتر میخرد؛ بینالمللی، بازار تازه را با پیچیدگی میخرد. به تجربهٔ ما فروشگاههای نوپا با واسط شروع میکنند و وقتی حجم ماهانه و اعتبار شرکت بالا رفت، مذاکرهٔ مستقیم با بانک را روی میز میگذارند؛ این مسیرِ پلهای، کمریسکترین الگویی است که دیدهایم.
اگر هنوز در مرحلهٔ انتخاب ساختار فروشگاه هستید، راهنمای انتخاب درگاه پرداخت برای فروشگاه معیارهای انتخاب درگاه را کنار سایر اجزا گذاشته و هزینهٔ راهاندازی فروشگاه اینترنتی در ۱۴۰۵ هزینهٔ کل راهاندازی را با اعداد بازار باز کرده است؛ این دو، زمینهٔ تصمیم این مقاله را کامل میکنند.
اجزای فاکتور؛ فقط درصد تراکنش نیست
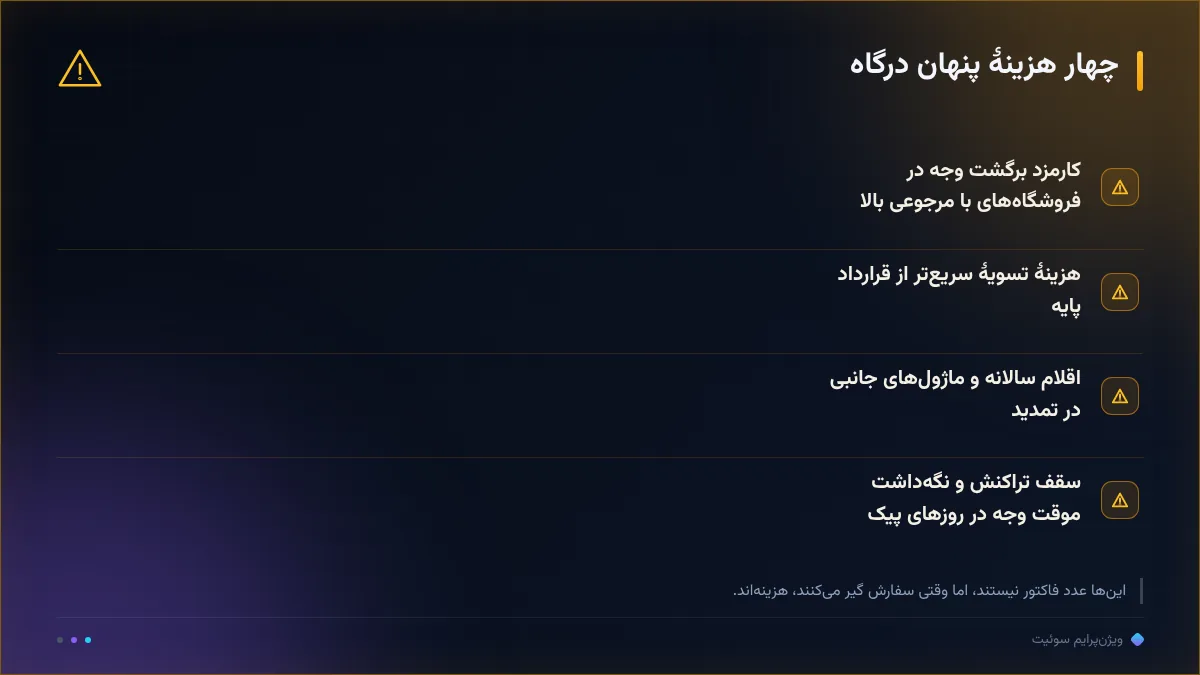
فاکتور درگاه را به پنج جزء بشکنید. جزء اول، درصد تراکنش — همان عدد مشهوری که همه مقایسه میکنند. جزء دوم، کارمزد برگشت وجه یا رد تراکنش؛ مبلغ ثابتی که هر بار که سفارشی لغو یا بازگشت میخواهد، کسر میشود و در فروشگاههای با مرجوعیِ بالا، جمعش جدی میشود. جزء سوم، تسویه: سرعتِ پولرسانی و هزینهٔ تسویهٔ سریعتر؛ برای کسبوکاری که نقدینگیاش تنگ است، این جزء از درصد مهمتر میشود.
جزء چهارم، اقلام دورهای: حق اشتراک سالانه، ماژولهای جانبی، کارمزد تسویه به حساب شرکت. جزء پنجم، پنهانترینِ همه، «هزینهٔ بیاعتمادی»: قواعدی مثل سقف مبلغ تراکنش، نگهداشت موقت وجه یا درخواست مدارکِ تازه در میانهٔ کمپین فروش؛ اینها عدد فاکتور نیستند اما وقتی سفارش گیر میکنند، هزینهاند. از هر ارائهدهنده همین پنج سؤال را بپرسید و جوابها را مکتوب بگیرید؛ مقایسهٔ مکتوب، با حافظهٔ جلسهها تفاوتی شبیه شب دارد.
یک مثال کوچک از وزن این اجزا: دو درگاه با درصدِ یکسان میتوانند فاکتورهای کاملاً متفاوت بسازند؛ اگر یکی برگشتوجه دوبرابر و تسویهٔ کندتر داشته باشد، برای فروشگاهی با مرجوعیِ بالا و نقدینگی تنگ، «همان درصد» یعنی هزینهٔ بیشتر و پولِ دیرتر. برای همین میگوییم فاکتور را سطربهسطر بخوانید؛ تفاوتهای واقعی معمولاً در سطرهای دوم به بعد پنهاناند، همانجا که جلسهٔ فروش طولانی نمیشود.
جدول مقایسهٔ بازهٔ برآورد بازار
جدول زیر اجزای اصلی را در بازهٔ برآورد بازار کنار هم میگذارد؛ اعداد، تخمین تجربی از اجرا و گفتوگو با صاحبان فروشگاه است، نه تعرفهٔ رسمی، و برای هر کسبوکار تابع قرارداد و حجم اوست (تاریخ گردآوری: آبان ۱۴۰۵). ستون «کجا سنگین میشود» مهمترین ستون تصمیم است، چون به شما میگوید این جزء در چه وضعیتی فاکتور را بالا میبرد.
| جزء هزینه | بازهٔ برآورد بازار | کجا سنگین میشود؟ |
|---|---|---|
| درصد تراکنش اینترنتی | حدود ۰٫۵ تا ۲ درصد هر تراکنش | همیشه؛ با حجم فروش ضرب میشود |
| کارمزد برگشت وجه | مبلغ ثابت موردی، متغیر بین درگاهها | فروشگاههای با مرجوعی بالا |
| تسویهٔ سریعتر از قرارداد پایه | هزینهٔ موردی یا درصد اضافه | کسبوکارهای با نقدینگی تنگ |
| حق اشتراک یا ماژول سالانه | مبلغ ثابت سالانه، متغیر بین سرویسها | سال اول و سال تمدید |
اعداد، بازهٔ برآورد بازار است نه تعرفهٔ رسمی؛ عدد قطعی را فقط استعلام مکتوب قرارداد شما تعیین میکند (تاریخ گردآوری: آبان ۱۴۰۵).
روش استفاده از جدول ساده است: حجم فروش ماهانهٔ خود را در درصدِ پیشنهادیِ هر پیشنهاد ضرب کنید، اجزای ثابت را اضافه کنید و مجموع سالانه را بسنجید. همین حساب ساده، معمولاً تفاوتهای بهظاهر بزرگِ درصدها را کوچک و تفاوتهای بهظاهر کوچکِ اقلام ثابت را بزرگ نشان میدهد؛ و اگر بعد از این حساب به جمعبندی کاربردی رسیدید، بخش ششم برای شما نوشته شده است.
کارمزد و سبد رهاشده؛ پیوندی که در گزارشها دیده میشود
کارمزد یک رخ دیگر هم دارد که کمتر دیده میشود: اثرش روی تجربهٔ خرید و سبد رهاشده. هزینههای اضافهای که خریدار در مرحلهٔ آخر میبیند — از هزینهٔ ارسال تا کارمزد روش پرداخت — دقیقاً جایی است که تصمیمها به «نه» تبدیل میشوند؛ مطالعهٔ مؤسسهٔ بایمارد میانگین رهاشدن سبد خرید را حدود ۷۰ درصد میداند و «هزینههای اضافیِ زیاد» را نزدیک به نیمی از دلایل رهاکردن ذکر کرده است — حدود ۴۸ درصد (تاریخ گردآوری: آبان ۱۴۰۵). یعنی درگاهی که روش پرداختِ گران یا چندلایه به کاربر تحمیل میکند، فقط فاکتور شما را سنگین نمیکند؛ فروش شما را هم.
درست برای همین است که ما کارمزد را زیرساختِ فروش میدانیم نه فقط هزینهٔ حسابداری: انتخاب درگاه باید همزمان در دو ستون سنجیده شود — هزینهٔ هر تراکنش برای شما و اصطکاک پرداخت برای مشتری. درگاهی که هر دو ستون را همزمان بهتر کند، نادر و ارزشمند است؛ بیشترِ مواقع یک معاملهٔ آشکار میان این دو است و شما باید بدانید ستون دوم را چقدر میخواهید بپردازید.
ترجمهٔ عملی این پیوند هم روشن است: در صفحهٔ پرداخت، هیچ هزینهای را از قصد پنهان نکنید و روشهای پرداخت را از هزینهٔ کمتر به بیشتر مرتب کنید؛ کاربری که از اول میداند چه میپردازد، در همان صفحه میماند و کاربری که در قدم آخر غافلگیر شود، برمیگردد و داستان را برای دیگران هم میگوید. درگاهِ شفاف، بخشی از بازاریابی شماست، نه فقط یک قرارداد حسابداری.
برای چه کسبوکاری کدام مناسب است؟
جمعبندی انتخاب بر اساس وضعیت. اگر تازهکارید و فروش ماهانهٔ محدود: درگاه واسط با راهاندازی سریع؛ درصد بالاتر را بهعنوان اجارهٔ سرعت بپردازید و وقتتان را به محصول و بازاریابی بدهید. اگر حجم بالا دارید و مدارک و اعتبار شرکت آماده است: مذاکرهٔ مستقیم بانکی؛ اختلاف درصد در حجم بالا، سالانه به رقمی میرسد که فرایند راهاندازی را چند برابر جبران میکند. اگر فروش ارزی دارید یا میخواهید: درگاه بینالمللی با حسابِ روشن از هزینهٔ تبدیل و بازگشت وجه؛ اینجا قبل از شروع، سناریوی مرجوعی را بنویسید.
سه استثنا و هشدار هم بگوییم. فروشگاه با مرجوعیِ بالا باید کارمزد برگشت وجه را در ردیف اول حساب بگذارد، نه در ردیف پانزدهم. کسبوکار فصلی باید دربارهٔ اقلام سالانه و سقفها در ماههای کمفروش مذاکره کند. و کسبوکاری که کمپینهای فروش پرحجم دارد، باید ظرفیت و سقف تراکنش در روزهای پیک را از قبل تست کند؛ روزِ فروش بزرگ، بدترین زمان برای کشف محدودیت است.
حساب تومانی؛ کارمزد در هزینهٔ کل مالکیت
تصمیم درگاه را در «هزینهٔ کل مالکیت» ببندید، نه در سطر درصد: درصد تراکنشِ سال، بهعلاوهٔ برگشتوجههای برآوردی، بهعلاوهٔ اقلام ثابت، بهعلاوهٔ زمان تیمی که پشتیبانی و تسویه را پیگیری میکند. زمان هم پول است؛ پنلی که پاسخ میدهد، بخشی از پساندازِ درصد است و پنلی که سفارشها را در روزهای حساس گیر میاندازد، ارزانترین درصد را هم گران میکند. این نگاه چهارستونی، مقایسهها را از جلسهٔ فروش به جلسهٔ داده منتقل میکند.
یک قاعدهٔ بازنگری هم بگذارید: سالی یکبار، فاکتور واقعی درگاه را با بازهٔ برآورد بازار و پیشنهادهای تازه مقایسه کنید؛ بازار پرداخت ایران مرتب جابهجا میشود و قراردادی که دو سال پیش بهینه بود، امروز ممکن است گران باشد. مهاجرت درگاه را هم با احتیاط و نقشه انجام دهید — تغییری که سبد خرید را بشکند، همهٔ پساندازِ درصد را در یک روز میسوزاند.
در بازنگری سالانه، سه سؤال را از فاکتور واقعی بپرسید: در سال گذشته چند تراکنش برگشت خورد و چقدر کارمزد شد؟ چند بار به تسویهٔ سریع نیاز آمدیم و چه پرداختیم؟ و اقلام سالانه چه تغییری در تمدید کردهاند؟ جواب این سه سؤال، قدرت مذاکرهٔ شما را میسازد؛ قراردادِ تازه را با دادهٔ خودتان شروع کنید، نه با جلسهٔ فروش طرف مقابل.
جمعبندی؛ سه قدم تا انتخاب درست
سه قدم تا انتخاب درست. قدم اول، اجزای فاکتور را بشناسید: درصد، برگشت وجه، تسویه، اقلام دورهای و هزینهٔ بیاعتمادی؛ پنج سؤال مکتوب از هر ارائهدهنده. قدم دوم، حساب شخصی کنید: حجم فروش خودتان را در هر پیشنهاد ضرب کنید و مجموع سالانه را بسنجید، نه درصدِ تنها را. قدم سوم، ستون تجربهٔ مشتری را فراموش نکنید: هر کارمزدی که بهصورت اصطکاک به مرحلهٔ پرداخت میرسد، در سبد رهاشده فاکتور میشود.
مسیر پلهای را هم جدی بگیرید: شروع با واسط، رسیدن به حجم و اعتبار، سپس مذاکرهٔ مستقیم. و برای دیدن اینکه درگاه کدام جای مسیرِ بزرگترِ فروشگاه شماست، پیشنهاد ویژهٔ فروشگاههای اینترنتی پیشنهادهای سوئیت برای فروشگاهها را نشان میدهد و هاب هزینهٔ سایت و زیرساخت نقشهٔ کل هزینههای زیرساخت است. اگر پرسشهای فنی ساختار سایتتان بیجواب مانده، ممیزی رایگان دامنه قبل از هر قرارداد، تصویر واقعی میدهد؛ انتخاب درگاه، آخرین حلقهٔ یک زنجیرهٔ سالم است، نه اولین اقدام بیزمینه.
سفارش مأموریت مرتبط از پنل
خدمات مأموریتها (شروع/رشد/تسلط) با کیف پول یکپارچه
سفارش مأموریت مرتبط از پنلرصد ما، رشد شما.
سؤالات پرتکرار
کارمزد درگاه پرداخت معمولاً چند درصد است؟
در بازهٔ برآورد بازار، درصد تراکنش اینترنتی معمولاً حدود ۰٫۵ تا ۲ درصد مبلغ هر تراکنش است؛ عدد دقیق تابع قرارداد، حوزه و حجم شماست و نهاد ناظر قیمتی ندارد (تاریخ گردآوری: آبان ۱۴۰۵).
درگاه مستقیم بانکی بهتر است یا درگاه واسط؟
بستگی به حجم و مرحلهٔ شما دارد: واسط برای شروع سریع و حجم کم مناسب است و مستقیم بانکی در حجم بالا با اختلاف درصد، ارزانتر تمام میشود. مسیر رایج، شروع با واسط و مذاکرهٔ مستقیم پس از رشد است.
هزینههای پنهان درگاه کداماند؟
کارمزد برگشت وجه، هزینهٔ تسویهٔ سریعتر، اقلام سالانه و قواعدی مثل سقف تراکنش یا نگهداشت موقت وجه. اینها را در جلسهٔ قرارداد مکتوب بپرسید؛ جمعشان میتواند از اختلاف درصد بزرگتر شود.
کارمزد بالا باعث رهاشدن سبد خرید میشود؟
هزینههای اضافی که خریدار در مرحلهٔ پرداخت میبیند، از دلایل اصلی رهاکردن سبد است؛ مطالعهٔ بایمارد میانگین رهاشدن را حدود ۷۰ درصد و سهم «هزینههای اضافی» را حدود ۴۸ درصد میداند (تاریخ گردآوری: آبان ۱۴۰۵).
چند وقت یکبار باید قرارداد درگاه را بازبینی کنم؟
سالانه یکبار؛ فاکتور واقعی را با بازهٔ برآورد بازار و پیشنهادهای تازه مقایسه کنید. بازار پرداخت مرتب تغییر میکند و قراردادِ بهینهٔ دو سال پیش میتواند امروز گران باشد.