هزینه و تعرفهٔ کارمزد درگاه پرداخت در ۱۴۰۵؛ اعداد واقعی بازار
برای صاحب فروشگاه، کارمزد درگاه پرداخت بعد از اجارهٔ هاست دائمیترین قلم هزینه است: هر سفارش که ثبت میشود، درصدی از مبلغ در مسیر تسویه کم میشود و در پایان ماه همین درصد، با اعداد بزرگ، تفاوت سود و زیان را میسازد. این قلم یکی از اقلام همیشگی خانوادهٔ هزینههای زیرساخت است و در هاب هزینهٔ سایت و زیرساخت کنار بقیهٔ اقلامش قابل ردیابی است. با این حال بازار این هزینه را با شفافیت کامل عرضه نمیکند؛ قراردادها متفاوتاند، مدلهای اتصال متفاوتاند و مقایسهٔ دو پیشنهاد بدون چارچوب سخت میشود.
در ادامهٔ این گزارش، اجزای کارمزد را از هم جدا میکنیم، عوامل مؤثر بر نرخ را مرور میکنیم و بعد جدول «بازهٔ برآورد بازار» را میبینید؛ سپس یک مثال محاسبه با فرضهای صریح میآید تا بتوانید اعداد خودتان را در قالب آن بریزید. خط قرمز گزارش هم روشن است: نام هیچ درگاه، بانک یا واسط پرداختی در قیمتگذاری نمیآید و هیچ رقم خاصی به طرف مشخصی منسوب نمیشود — همین خطِ ساده، مرز گزارش سالم و شایعهٔ قیمتی است.
کارمزد درگاه پرداخت از چه اجزایی ساخته میشود؟
کارمزد درگاه پرداخت یک عدد نیست؛ بستهای از چند جزء است که هر کدام جدا محاسبه میشوند. جزء اصلی و شناختهشده، کارمزد تراکنش است: درصدی از مبلغ هر پرداخت موفق که در تسویه از سهم شما کسر میشود. در خیلی از قراردادها کنار درصد، یک حداقل کارمزد برای هر تراکنش هم دیده میشود؛ یعنی برای پرداختهای خیلی کوچک، همان حداقل کسر میشود نه درصد. به تجربهٔ ما این نکته برای فروشگاههایی با سبد خرید کوچک — مثلاً فروش محتوای دیجیتال یا خدمات خرد — بیشترین اثر را دارد، چون درصدِ کاغذی پایین میماند اما سهم واقعی از مبلغ سفارش بالا میرود.
جزء دوم، تسویه است: پول فروش شما بعد از چرخهٔ عادی روزهای کاری واریز میشود و در بیشتر مدلها همین تسویهٔ عادی هزینهٔ جداگانه ندارد. اگر کسبوکار شما نقدینگی فوری میخواهد، تسویهٔ سریع یا زودتر از موعد معمولاً با نرخ بالاتر یا مبلغ ثابت فاکتور میشود؛ یعنی سرعت واریز خودش یک قلم قیمت است، نه یک خدمت رایگان. جزء سوم، کارمزد برگشت وجه است: مبلغ ثابتی برای هر درخواست برگشت موفق که در فروشگاههایی با نرخ برگشت بالا، جمع ماهانهاش به سرعت از حد تصور بیرون میزند و گاهی از خود درصد تراکنش هم سنگینتر میشود.
جزء چهارم، اقلام دورهای است: هزینهٔ راهاندازی، حق سالانه یا هزینهٔ تجهیزات در مدلهای حضوری. بعضی مدلها این اقلام را صفر میکنند و بعضی داخل قرارداد میبینند؛ پس هرگز فرض نکنید «رایگان بودن» پیشفرض همهٔ بازار است. قاعدهٔ خواندن ساده است: هر جزء را جدا بپرسید، مکتوب بگیرید و در محاسبهٔ درصد مؤثر جمعش کنید. در ادامه میبینید چرا همین چهار جزء، دو قرارداد با درصد یکسان را به دو هزینهٔ واقعی کاملاً متفاوت تبدیل میکند.
چه چیزی نرخ کارمزد شما را جابهجا میکند؟
نخستین عامل، حوزهٔ فعالیت است. دستهبندی کسبوکار شما نسبت برگشت، نسبت ابطال و ریسک تخلف را در چشم طرف قرارداد تغییر میدهد؛ به تجربهٔ ما فروش خدمات و دورههایی که راحت ابطال میشوند، بلیت مسافرتی و بعضی اشتراکهای ماهانه، نرخهای بالاتری میبینند، چون احتمال برگشت پول در آنها ذاتاً بیشتر است. عامل دوم، حجم و ترکیب تراکنش است: گردش ماهانهٔ بالا و میانگین سفارش بزرگ، قدرت مذاکره میسازد؛ چون هزینههای ثابت طرف قرارداد روی پای تراکنشهای بیشتر پخش میشود و برای او هم قرارداد شما بهصرفهتر است.
عامل سوم، مدل اتصال است: درگاه مستقیم، واسط پرداخت یا پرداختیار. مدل واسط، راهاندازی و پشتیبانی را آسان میکند اما یک لایهٔ هزینهٔ خودش را به زنجیره اضافه میکند؛ مدل مستقیم کمواسطهتر است ولی مدیریت قرارداد و کار فنی روی دوش خودتان میایستد. اگر هنوز در مرحلهٔ انتخاب هستید، انتخاب درگاه پرداخت این میدان را جداگانه باز میکند. عامل چهارم، سرعت تسویهای است که انتخاب میکنید؛ و عامل پنجم، تاریخچهٔ حساب شماست: نرخ برگشت پایین و سابقهٔ بدون اختلاف، در بازنگریهای بعدی به نرخ بهتر ترجمه میشود.
این پنج عامل را وقتی کنار هم میگذارید، معنای «چرا دو همکار با مدلهای مشابه دو نرخ متفاوت دارند» روشن میشود: نرخ، قیمتی ثابت برای همه نیست؛ تابع پروفایل ریسک و حجم هر کسبوکار است. برای همین در بخش بعد بهجای عدد واحد، بازهٔ برآورد بازار میبینید و در مثال محاسبه، اثر همین عوامل را با اعداد نمونه میسنجیم تا مقایسه، از حدس به فرمول برسد.
بازهٔ برآورد بازار در ۱۴۰۵؛ جدول اجزای هزینه
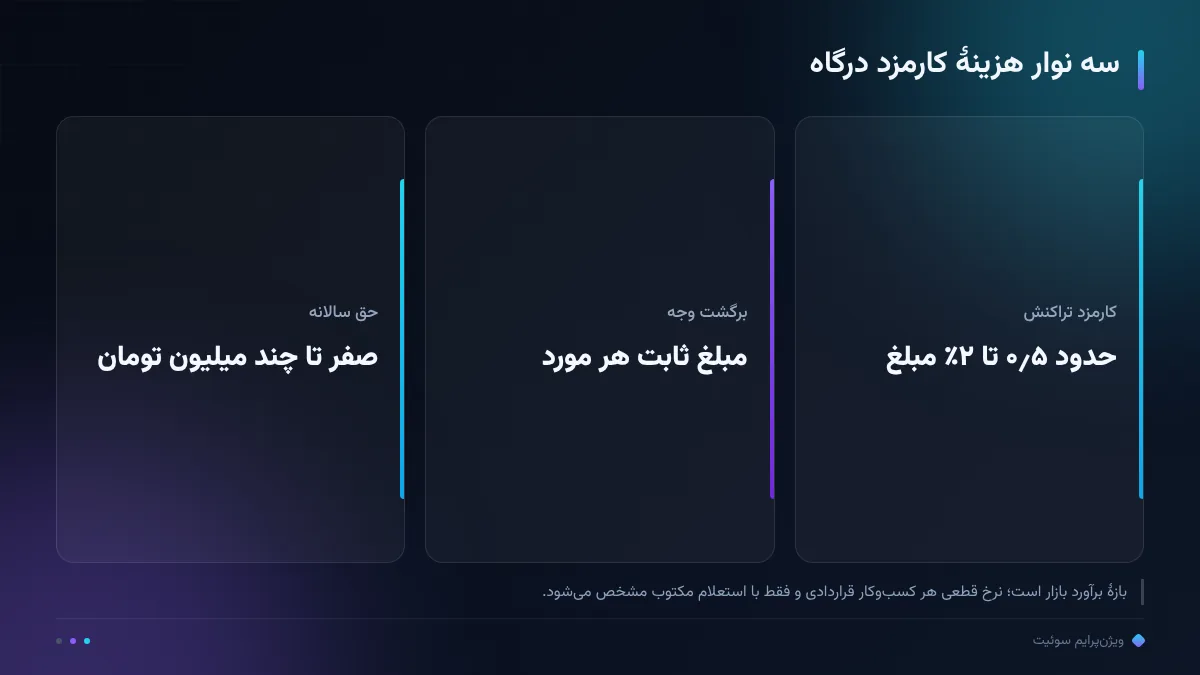
جدول زیر چهار جزء هزینه را با بازهٔ برآورد بازار کنار هم میگذارد. بازهها عمداً باز نگه داشته شدهاند، چون ترکیب مدلهای اتصال و تنوع حوزههای کاری بازار را میبندد؛ عدد میانیِ بدون دیدن پروفایل دامنه، گمراهکننده است. این بازهها از تجربهٔ اجرا و گفتوگو با صاحبان فروشگاه گردآوری شده و نرخ قطعی هر کسبوکار فقط در متن قرارداد و استعلام مکتوب مشخص میشود.
| جزء هزینه | بازهٔ برآورد بازار | نکتهٔ خواندن |
|---|---|---|
| کارمزد تراکنش اینترنتی | حدود ۰٫۵ تا ۲ درصد مبلغ هر تراکنش | در حوزههای پرریسک میتواند از سقف بازه هم بالاتر برود |
| کارمزد برگشت وجه | مبلغ ثابت هر مورد؛ از حدود چند ده تا چند صد هزار تومان | جمع ماهانه را با تعداد برگشتهای واقعی خودتان حساب کنید |
| تسویه | عادی معمولاً بدون کارمزد جدا؛ تسویهٔ سریع با نرخ بالاتر یا مبلغ ثابت | سرعت واریز را با جریان نقدی بسنجید، نه با اضطراب روزانه |
| راهاندازی و حق سالانه | در برخی مدلها صفر؛ در برخی از چند صد هزار تا چند میلیون تومان در سال | قبل از قرارداد پرسیده شود، نه بعد از اولین فاکتور |
بازهها «برآورد بازار» است (به تجربهٔ ما؛ تاریخ گردآوری: آبان ۱۴۰۵) و نام هیچ درگاه یا بانکی در این جدول قیمتگذاری نشده است.
دو نکتهٔ خواندن جدول کافی است تا آن را به سند تصمیم تبدیل کنید. اول، کارمزد تراکنش را همیشه کنار سبد خرید متوسط خودتان بخوانید؛ یک درصد روی سبد بزرگ، فاصلهٔ کم و روی سبد کوچک، فشار جدی است. دوم، کارمزد برگشت وجه را با تعداد برگشتهای واقعی ماه خودتان ضرب کنید، نه با عدد صفرِ فرضی؛ در فروشگاههای پرریسک، همین سطر گاهی به تنهایی مرتبهٔ هزینه را عوض میکند و رتبهٔ اول فاکتور میشود.
مثال محاسبه؛ بودجهٔ کارمزد ماهانه با فرضهای صریح
برای اینکه بازهها به تصمیم تبدیل شوند، یک مثال با فرضهای صریح میزنیم. فرضهای ما این است و همه فرض نمونهاند، نه آمار بازار: فروشگاهی با گردش ماهانهٔ کارت ۵۰۰ میلیون تومان، ۱٬۰۰۰ تراکنش در ماه و میانگین سبد ۵۰۰ هزار تومان؛ کارمزد تراکنش ۱ درصد (وسط بازهٔ برآورد)؛ پنج برگشت وجه در ماه با کارمزد فرضی ۵۰ هزار تومان برای هر مورد؛ و تسویهٔ عادی بدون هزینهٔ جدا. این پنج سطر را هر جا نوشتهاید، با اعداد خودتان عوض کنید؛ روش حساب هیچ فرضی را عوض نمیکند.
حساب ساده است: کارمزد تراکنش، ۵ میلیون تومان از ۵۰۰ میلیون میشود؛ برگشتها ۲۵۰ هزار تومان اضافه میکنند و جمع کارمزد ماه حدود ۵٫۲۵ میلیون تومان میایستد؛ یعنی درصد مؤثر حدود ۱٫۰۵ درصد گردش. حالا حساسیت را ببینید: با نرخ ۰٫۷ درصد، کارمزد تراکنش ۳٫۵ میلیون تومان میشود و با نرخ ۱٫۵ درصد، ۷٫۵ میلیون؛ فاصلهٔ این دو انتها در ماه حدود ۴ میلیون تومان و در سال نزدیک به ۴۸ میلیون تومان است — عددی که با سود واقعی فروشگاه هممقیاس میشود و ارزش یک جلسهٔ مذاکره را نشان میدهد.
از همین مثال دو دستور کار بیرون میآید. دستور اول: درصد مؤثر را هر ماه با یک سطر حساب کنید — کل کارمزدها تقسیم بر گردش — و روند آن را دنبال کنید؛ پرش ناگهانی معمولاً یعنی رشد برگشتها یا تغییر ترکیب تراکنشها، نه تغییر نرخ. دستور دوم: مقایسهٔ دو پیشنهاد را هرگز فقط با درصد تراکنش نبرید؛ تسویه، برگشت و اقلام سالانه را وارد همان فرمول کنید و برای بستن بودجهٔ کل، هزینه و تعرفهٔ راهاندازی فروشگاه اینترنتی را هم کنار همین سطرها بگذارید تا کارمزد در جای درست خودش بنشیند.
کارمزد، قیمتگذاری و نرخ تبدیل
کارمزد، هزینهٔ شماست و مستقیماً به مبلغی که مشتری میپردازد اضافه نمیشود؛ در ساختار رایج بازار ایران، مشتری همان مبلغ سفارش را میپردازد و کسر کارمزد در مرحلهٔ تسویه از سهم فروشنده انجام میشود. پس اثر کارمزد روی قیمتگذاری ظاهر میشود: هرچه درصد مؤثر بالاتر، حاشیهٔ هر سفارش نازکتر و انگیزه برای بالا بردن قیمت یا حذف هزینههای دیگر بیشتر. تصمیم درست این است که درصد مؤثر را از روز اول در مدل قیمتگذاری ببینید، نه اینکه سرِ ماه غافلگیر شوید و با عجله قیمت را دستکاری کنید.
مرز مهم دیگری هم هست: کارمزد درگاه را با «هزینههای اضافی در صفحهٔ پرداخت» اشتباه نگیرید. مطالعهٔ نرخ رهاشدن سبد خرید مؤسسهٔ Baymard میانگین رهاشدن سبد را حدود ۷۰ درصد گزارش میکند و «بالا بودن هزینههای اضافی مانند ارسال، مالیات و کارمزدها» را نزدیک به نیمی از دلایل رهاکردن سبد میداند (تاریخ گردآوری: آبان ۱۴۰۵). یعنی هر هزینهای که در خود فرایند پرداخت غافلگیرکننده ظاهر شود، مشتری را میبرد؛ در برابر، کارمزد درگاه سهم پنهان شماست و راه مدیریتش مذاکره، ساختار و روتین سنجش است، نه کسرکردن از مشتری در آخرین قدم.
شش اقدام برای مدیریت هزینهٔ کارمزد
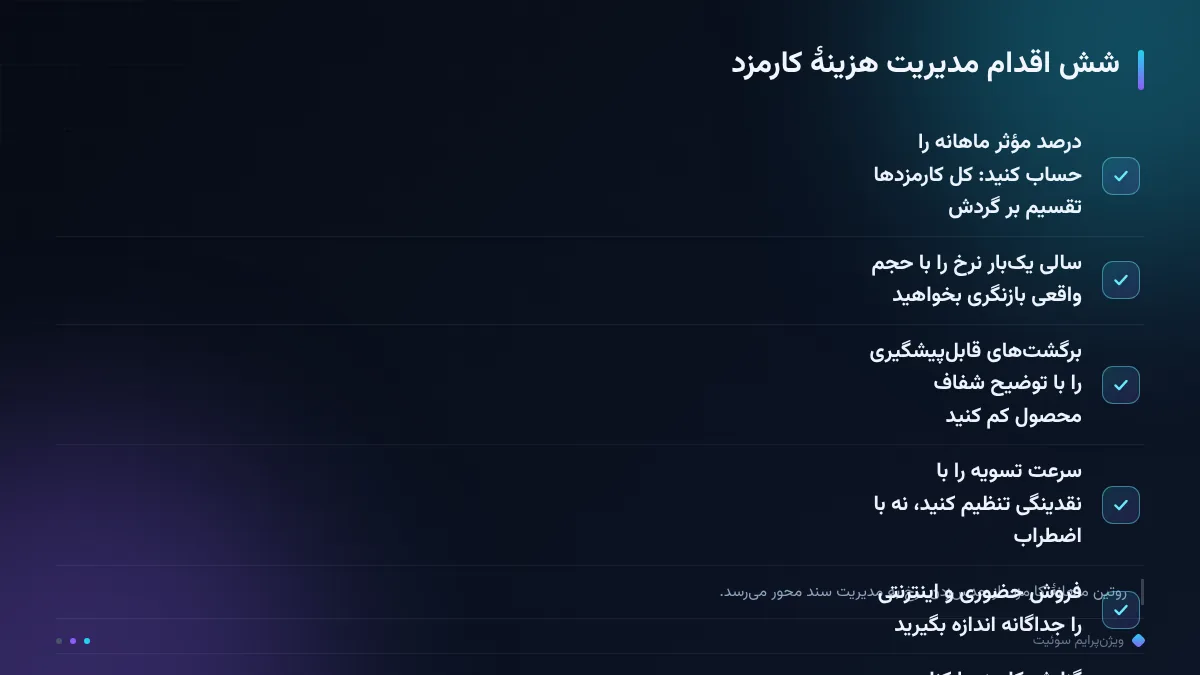
مدیریت کارمزد پروژهٔ یکباره نیست؛ روتین ماهانه و بازنگری سالانه میخواهد. شش اقدام زیر به تجربهٔ ما بیشترین اثر را با کمترین دردسر داشتهاند و هیچکدام به تعطیلی فروش یا تعویض عجولانهٔ درگاه گره نخورده است؛ هدف، حاشیهٔ سالم و قابل پیشبینی است، نه رکورد کمترین کارمزد بازار. ترتیب اجرا هم از سطر اول شروع میشود: تا درصد مؤثر را ندیده باشید، بقیهٔ اقدامها بدون خط پایه انجام میشوند و اثرشان قابل سنجش نمیماند.
یک نکتهٔ مذاکره هم به این شش اقدام اضافه کنید: درخواست بازنگری نرخ را به حجم واقعی گره بزنید. به تجربهٔ ما وقتی چند ماه پیاپی گردش رشد کرده و نرخ برگشت پایین مانده است، بازنگری نرخ روی همان قرارداد نتیجه داده است؛ درخواستی که بدون داده و بدون سابقهٔ مکتوب مطرح شود، معمولاً بیپاسخ میماند. سند شما همان سطر درصد مؤثر ماهانه است — این سطر ساده، جای شما را در جلسهٔ مذاکره عوض میکند و گفتوگو را از سلیقه به عدد میبرد.
جمعبندی؛ درصد مؤثر را با گردش خودتان بسنجید
جمعبندی این گزارش کوتاه است: کارمزد درگاه پرداخت یک درصد کاغذی نیست؛ جمع چهار جزء — تراکنش، تسویه، برگشت وجه و اقلام سالانه — است که در «درصد مؤثر» خلاصه میشود. بازهٔ برآورد بازار برای تراکنش اینترنتی حول ۰٫۵ تا ۲ درصد و برای اقلام ثابت، از صفر تا چند میلیون تومان در سال در نوسان است؛ عدد قطعی شما در قراردادتان نوشته شده و جایی جز استعلام مکتوب، پاسخ قابل استناد نمیدهد.
این مقاله لایهٔ هزینه بود و دو لایهٔ دیگر را جدا بخوانید: اگر روی وردپرس و ووکامرس هستید، مقایسهٔ کامل افزونههای درگاه پرداخت ووکامرس لایهٔ نرمافزار را بررسی میکند؛ و اگر میخواهید مدیریت این زنجیره را به تیمی بسپارید که مأموریتهای مشخص تعریف میکند، صفحهٔ قیمتهای شفاف سوئیت نقطهٔ شروع قیمتگذاری است. برای سنجش آمادگی دامنه قبل از هر تصمیم، ممیزی رایگان دامنه مسیر بیهزینهٔ شروع است.
سفارش مأموریت مرتبط از پنل
خدمات مأموریتها (شروع/رشد/تسلط) با کیف پول یکپارچه
سفارش مأموریت مرتبط از پنلرصد ما، رشد شما.
سؤالات پرتکرار
کارمزد درگاه پرداخت معمولاً چند درصد است؟
بازهٔ برآورد بازار برای تراکنش اینترنتی حدود ۰٫۵ تا ۲ درصد مبلغ هر تراکنش است و در حوزههای پرریسک میتواند بالاتر برود؛ نرخ قطعی، قراردادی است و به حوزه، حجم و تاریخچهٔ حساب شما بستگی دارد.
کارمزد درگاه را مشتری پرداخت میکند یا فروشنده؟
در ساختار رایج بازار ایران فروشنده؛ مشتری همان مبلغ سفارش را میپردازد و کسر در تسویه انجام میشود. پس درصد مؤثر کارمزد را در مدل قیمتگذاری خودتان ببینید.
تسویهٔ سریع همیشه بهصرفه است؟
نه؛ تسویهٔ سریع معمولاً با نرخ بالاتر یا مبلغ ثابت فاکتور میشود و فقط وقتی نقدینگی گلوگاه واقعی شماست ارزشش را نشان میدهد. در غیر این صورت تسویهٔ عادی ارزانترین گزینه است.
چرا کارمزد من از همکار همحوزهٔ خودم بیشتر است؟
چون نرخ تابع پروفایل هر حساب است: حجم ماهانه، میانگین تراکنش، مدل اتصال، سابقهٔ برگشت و متن قرارداد. دو حساب مشابه فقط با داده و استعلام مکتوب قابل مقایسهاند.
کارمزد برگشت وجه را میشود صفر کرد؟
حذف کامل معمولاً ممکن نیست، اما سهمش با کاهش برگشتهای قابلپیشگیری — توضیح شفاف محصول، پیگیری سفارش و تأیید سفارشهای پرریسک — بهطور جدی کوچک میشود.